איך מתחילה הונאת השקעות בוואטסאפ ובאינסטגרם
בוקר. יום שישי רגוע. אייס קפה ביד אחת, טלפון ביד השנייה. אני גולל באינסטגרם, עובר מריל לריל, מפרסום לפרסום. ואז אחד מהם תופס אותי ממש לא מוכן.
הזמנה לקבוצת וואטסאפ יוקרתית של משקיעים. מידע חד, מסונן, מזוקק ומלוטש, לפני כולם. הגרף מדבר בעד עצמו: יותר מ־731 אחוזים בחמש שנים. ולצדו, איך לא, גם דיבידנד.
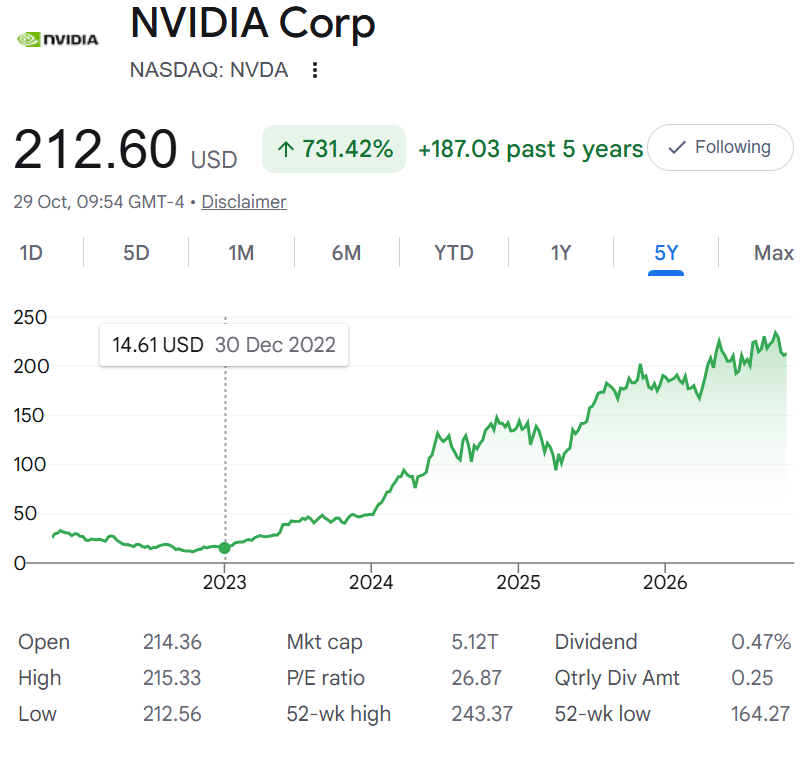
המסר בפרסום מרשים לא פחות מהנתונים בגרף. תכל'ס רק בקבוצה למובחרים אפשר לקבל את הניתוחים שיזהו את אנבידיה הבאה. לא צריך לסכן את כל החסכונות או למשכן את הבית. אפשר להתחיל אפילו במאה דולר. כל המלצה עטופה בהבטחה לתשואות מדהימות. הכול נשמע פשוט, כמעט מתבקש.
לחצתי. נכנסתי. בהתחלה לא השקעתי.
במשך כמה שבועות הייתי צופה מהצד. טרמפיסט של מידע. נכנס מדי יום, קורא, בודק, משווה באינטרנט. כל מילה בסלע, כל אמירה בול בפוני. דיונים מלומדים, נתונים מרשימים, חברות אמיתיות. פעם אחר פעם מצאתי ברשת מידע שתאם את הדברים שנכתבו בקבוצה.
לבסוף התפתיתי. נכנסתי ללאומי דיגיטל, רכשתי נייר ערך, הרווחתי ומכרתי לפי ההנחיות. נפלא. העסקאות בוצעו בחשבון הבנק שלי, והרווח נראה שם. מי צריך יותר מזה?
ואז פורסם קול קורא בקבוצה למפגש פנים אל פנים. הזמנה לפגוש את הנפשות הפועלות מאחורי הקבוצה. נרשמתי. אלא שהמפגש נדחה בשל המצב הביטחוני. כן, אנחנו בישראל. זה נשמע סביר לגמרי.
במקום המפגש קיבלתי הזמנה להצטרף למסלול הלקוחות המועדפים, ובצדה בונוס של 200 דולר למסחר בפלטפורמה, למימוש בעת ההרשמה. כמובן שנרשמתי. העמלות ששילמתי בבנק? לפי ההצעה, כאן הן לא קיימות. הממשק נוח וזמין, ועל המסך מופיעות התראות בזמן אמת לקנייה ולמכירה. מדהים…
בלי ששמתי לב, האמון שצברתי בהמלצות על מניות אמיתיות עבר איתי גם אל הפלטפורמה החדשה. העובדה שהרווחתי בעסקה בבנק נראתה לי כמו אישור לאמינות כל ההמשך. אלא שאלו היו שני דברים שונים, ורק על אחד מהם בדקתי באמת היכן הכסף נמצא.
עד שיום אחד, בשעה תשע ושמונה־עשרה בבוקר, הופיעה ההודעה.
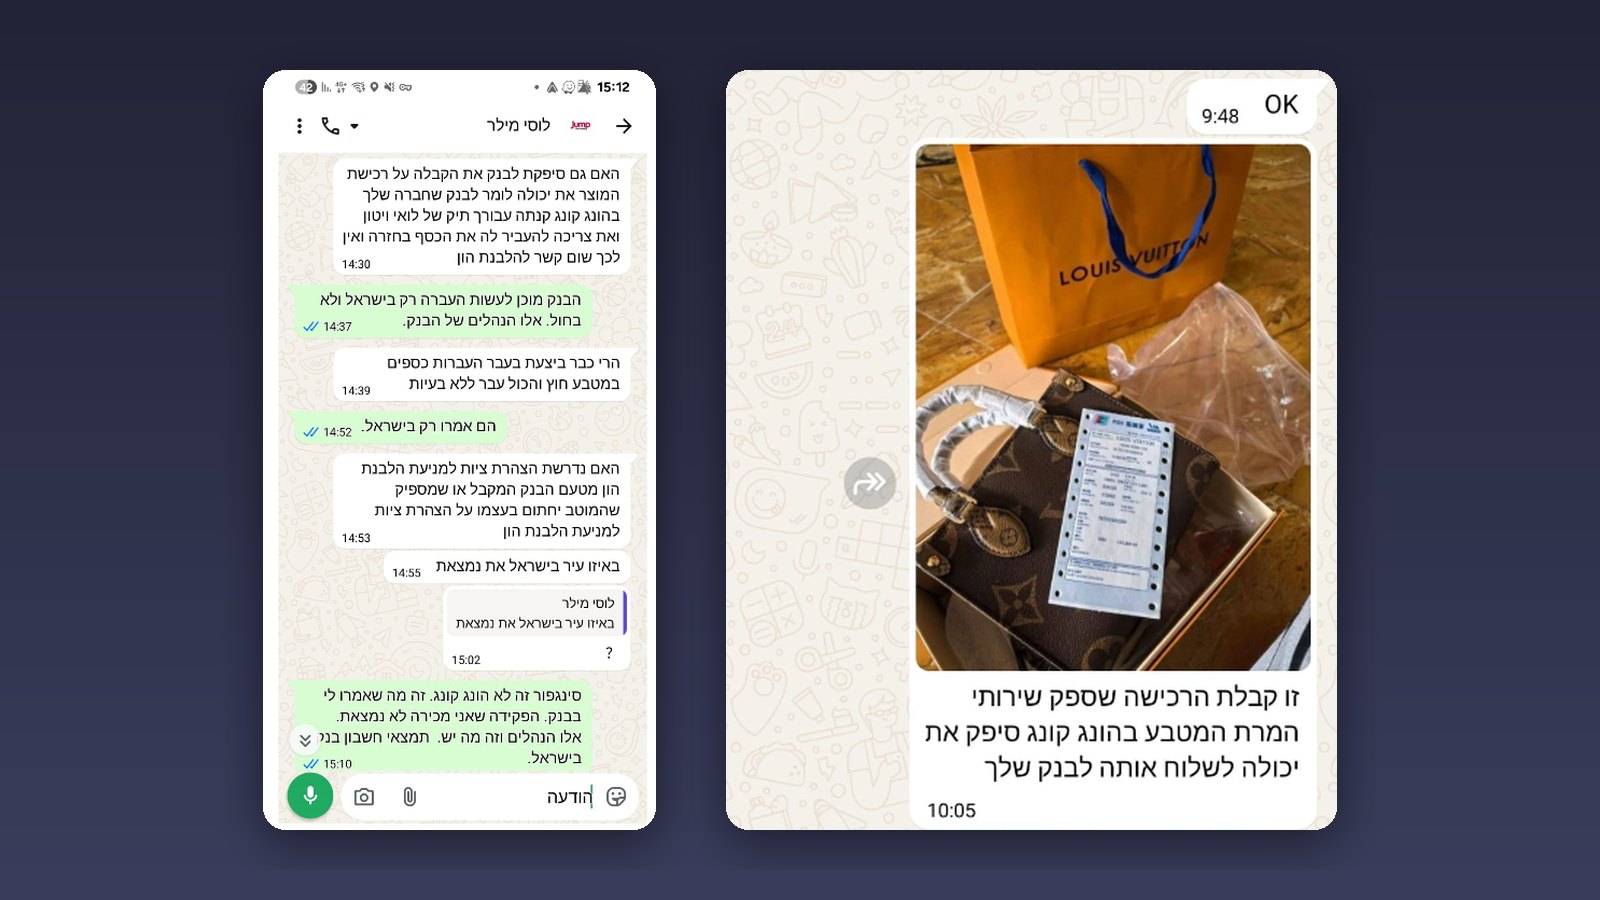
"היי, אם עדיין לא העברת כסף לספק שירותי המטבע שאת פרטיו מסרתי לך אתמול, אל תבצע את ההעברה."
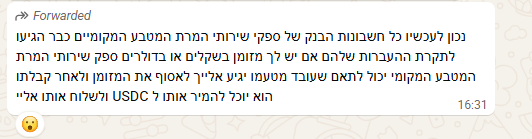
ומיד אחר כך…. זה:
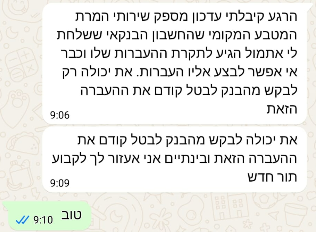
לא דרישה מוזרה, לכאורה. רק הסבר מנומס: חשבונות הבנק המקומיים של ספק ההמרה הגיעו לתקרת ההעברות, ולכן צריך להעביר את הכסף להונג קונג.
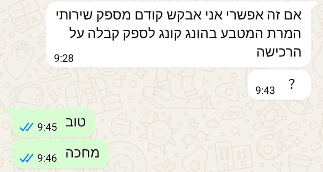
ואז הגיע הפרט הקטן שלא התיישב עם הסיפור.
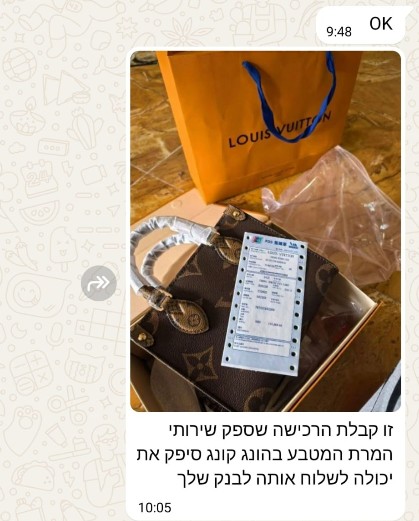
לפקיד הבנק, כך הוצע, אפשר לספר על קרוב משפחה שרכש תיק יוקרה ומבקש החזר. כעבור זמן קצר הופיעו גם צילום של תיק וקבלה שנועדה לתמוך בהסבר. בהמשך נשלחו פרטי חשבון של אדם בחו״ל, ואחריהם שאלות חוזרות: האם כבר נקבע תור בבנק? האם אפשר להשלים את ההעברה היום?
ואז מבול… של הודעות היסטריות… דחופות ועטופות בדרמה שאני לא הצלחתי ולא מצליח להבין עד היום…
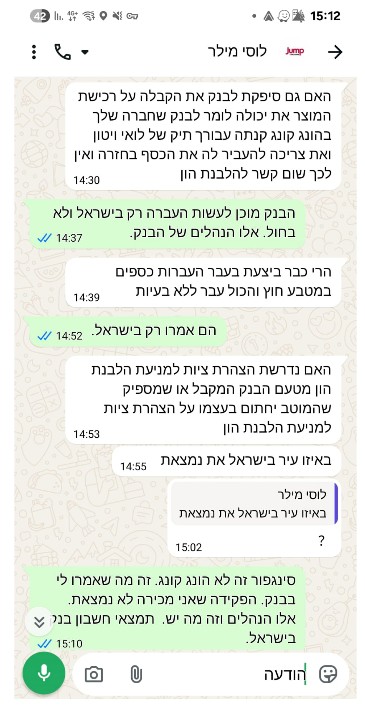
ההודעות לא הפסיקו להגיע, לא הבנתי את הסיטואציה הכול קרה מהר כל כך, הרגשתי לחץ עצום ולא הצלחתי להסביר לעצמי: למה אני בכלל ממשיך לתת תשובות והסברים…
התיק כבר היה בתמונה. ניסיתי להבין איך מהשקעה מניבה אני מוצא את עצמי בתחקיר של מחלקת הביטחון של הבנק שלי ולמה שואלים אותי שאלות מוזרות ומדברים איתי במונחים שמעולם לא הכרתי…..
זהו סיפור להמחשה ספרותית בגוף ראשון המבוססת על תרחיש אמיתי שנמסר במשרדינו. מדי יום אנחנו עדים לפחות לחמישה סיפורים שכולם מתחילים בריל באינסטגרם, או פרסום בפייסבוק ונגמרים בתיק… ולא של לואי ויטון.
לאור הניסיון וההתמחויות של המשרד נעבור, נדגיש ונסמן דגלים אדומים שכדאי מאוד לבדוק לפני ו/או תוך כדי… אז נתחיל.
ממניה אמיתית לאמון שלא נבדק
הצלחה בעסקה עצמאית בבנק אינה מאמתת את זהות מנהלי הקבוצה, את רישיון הפלטפורמה או את יעד ההעברה הבא. נתון שוק נכון יכול להופיע לצד הצעה שלא נבדקה. כאן בדיוק כדאי לעצור: מה הוכח, ועל מה אנחנו רק מניחים שאפשר לסמוך?
הדגל האדום הראשון: מישהו מנסח עבורכם גרסה לבנק
יש הבדל בין עזרה בהבנת טופס לבין הדרכה להציג עסקה אחרת מזו שאתם באמת מבצעים. כאשר תשלום לצורך השקעה או המרה מוצג כהחזר לקרוב משפחה או כרכישת מוצר, נוצר פער בין המציאות לבין התיעוד הבנקאי.
הפער הזה עלול להישאר בתיק שלכם גם אחרי שהאדם שהנחה אתכם נעלם. הבנק רואה את החשבון שלכם; המסמך מוגש בשמכם; ואת ההסברים יבקשו מכם.
קבלה על מוצר "תיק של לואי ויטון" אינה מוכיחה שקיימת עסקה לגיטימית, שלא לדבר על השקעה, שהחלפן מורשה ופועל לפי רישיון, או שהכסף יגיע ליעד שהובטח. גם פרטי חשבון בבנק מוכר אינם תחליף לבדיקת זהות המוטב והקשר שלו לעסקה. חשבון על שם יחיד אינו מוכיח כשלעצמו מרמה ולמרות שב"בית ההשקעות" כפי שהוצג וגם הפלטפורמה למסחר שייכים לתאגיד מוכר. כל העברה בנקאית גדולה כקטנה מחייבת בירור, בטח ובטח כאשר הוצג לכם שירות של חברה אחרת וחשבון הבנק הנעבר כלל וכלל לא קשור לא לתאגיד ולא לפלטפורמה וגם לא נמצא בישראל.
האם העברה בנקאית מעל סכום מסוים באמצעות חלפן יכולה לסבך אותי?
לא, זאת לא עבירה כשלעצמה. אין כלל גורף שלפיו אזרח שמעביר יותר מ־35,000 ש״ח לחלפן הופך לעבריין. יש להבחין בין חובת הרישוי של נותן השירות, חובות הזיהוי והדיווח שלו, ובין אחריות הלקוח להתנהגותו שלו. גם על הצד המעביר יש חובת בדיקה על הגוף דרכו מועבר הכסף. למשל הבנק שלכם צריך לדעת, החלפן צריך לדעת וגם אתם צריכים לבדוק שמדובר בגופים לגיטימיים.
סעיף 12 לחוק הפיקוח על שירותים פיננסיים (שירותים פיננסיים מוסדרים), התשע״ו–2016, קובע חובת רישוי לעיסוק במתן שירות בנכס פיננסי או במתן אשראי, בכפוף לחריגים שבדין. לפני העברה צריך לברר:
- מהו השם המשפטי המלא ומספר הזיהוי של נותן השירות?
- האם הוא מופיע במאגר הרשמי של רשות שוק ההון, ומה מצב הרישיון במועד העסקה?
- האם הרישיון מתאים לשירות המוצע, לרבות פעילות במטבעות וירטואליים כשזו הפעילות?
- האם מקבל הכסף הוא נותן השירות עצמו, ואם לא, מהו ההסבר המתועד למעורבות הצד השלישי?
- איזה מסמך יתקבל: פירוט הפעולה, השער, העמלה, התמורה והיעד שאליו תועבר?
תעודת התאגדות אינה רישיון פיננסי. צילום רישיון ישן אינו מוכיח שהוא בתוקף. גם רישיון תקף אינו ערובה לכשרות כל עסקה או ללגיטימיות של פלטפורמת ההשקעה שאליה מופנים הכספים. כאשר מדובר בגוף זר יש לבדוק גם את הרגולטור במדינת הפעילות ואת המסגרת שחלה על השירות לישראלים. [1]
מהתמונות המצורפות אי אפשר לזהות בוודאות את נותן השירות או לאמת את רישיונו. זו שאלה שדורשת בדיקה, ולא מסקנה שאפשר להסיק מצילום מסך.
חובות הדיווח: אין סכום שמכשיר סיפור כוזב
לפי סעיף 11 לצו איסור הלבנת הון החל על נותני שירות בנכס פיננסי ונותני שירותי אשראי, חלה, בין היתר ובכפוף לתנאי הצו, חובת דיווח לרשות לאיסור הלבנת הון ומימון טרור על פעולה של מתן שירות בנכס פיננסי. בפעולות מסוימות הקשורות למדינות או לטריטוריות המנויות בצו חל סף של 5,000 ש״ח.
בנפרד, קיימת חובת דיווח על פעולה הנחזית כבלתי רגילה, לרבות ניסיון לבצעה, שאינה תלויה בסף הכספי הזה. חובות הזיהוי, הכרת הלקוח והבירור אינן מתחילות כולן באותו סכום. [2]
מבחינת הלקוח, הנקודה החמורה היא האפשרות לשיבוש הדיווח: סעיף 3(ב) לחוק איסור הלבנת הון עוסק, בין היתר, בפעולה ברכוש או במסירת מידע כוזב במטרה למנוע דיווח לפי הסעיפים המנויים בו או לגרום לדיווח בלתי נכון. לכן הסכמה מודעת להסתיר נהנה, להמציא מטרת העברה או לפצל פעולות כדי לסכל דיווח עלולה ליצור חשיפה פלילית, בהתאם לנסיבות ולהוכחת יסודות העבירה. לא כל טעות או אי־הבנה היא עבירה. [3]
מי שמבקש מכם להסתיר מהבנק את העסקה האמיתית מעביר אליכם סיכון, ולא רק הוראות תשלום.
הבנק שואל שאלות משום שהוא מחויב לבדוק
הבנק אינו רק צינור להעברת הכסף. הוא כפוף לחובות הכרת לקוח, ניטור ודיווח. עם זאת, אין סף אחד שמחייב דיווח אוטומטי על כל העברה בנקאית בארץ.
לפי צו איסור הלבנת הון החל על תאגידים בנקאיים, דוגמאות לספי דיווח לפי גודל פעולה הן הפקדה או משיכה של מזומנים בסכום של 50,000 ש״ח לפחות, והעברה באמצעות חשבון מישראל לחו״ל או מחו״ל לישראל בסכום של מיליון ש״ח לפחות. בהעברות מסוימות הקשורות למדינות או לטריטוריות המנויות בצו הסף הוא 5,000 ש״ח. לצד אלה, סעיף 9 לצו מחייב דיווח על פעילות בלתי רגילה, בלי להתנות זאת בהגעה לאחד הסכומים האלה. [4]
הוראת ניהול בנקאי תקין 411 מכירה, בתנאים המפורטים בה, באי־מסירת מידע נדרש או ביסוד סביר לחשש להלבנת הון או למימון טרור כעילות לסירוב סביר לשירות. המשמעות יכולה להיות דרישת מסמכים, עיכוב לצורך בירור, סירוב לפעולה מסוימת, ובנסיבות המתאימות גם סיום ההתקשרות, בכפוף לדין ולחובות הבנק. אלה אינם עונשים פליליים שהבנק מטיל על הלקוח. [5]
הצהרת ציות של המוטב אינה מחייבת את הבנק לאשר פעולה ואינה מחליפה בדיקה של מקור הכספים, זהות הנהנה ומטרת ההעברה.
החשיפה הנוספת: החלפן מדווח, ורשות המסים עשויה לבקש הסברים
מי שסבור שפעילות דרך חלפן אינה משאירה עקבות טועה. לצד הדיווח מכוח דיני איסור הלבנת הון קיימת חובת דיווח נפרדת לרשות המסים לפי סעיף 141א לפקודת מס הכנסה והתקנות מכוחו.
בהוראת ביצוע 13/2025 מציינת רשות המסים חובת דיווח על פעולה או פעולות בסכום מצטבר של 50,000 ש״ח ומעלה במהלך 30 ימים, או 120,000 ש״ח במהלך רבעון, לטובת אותו מבקש שירות או אותו נהנה, בהתאם לתנאים שבהוראה. הדיווח כולל פרטי פעולה וזיהוי. החל מהדיווח על הרבעון השלישי של 2026 מופעלת גם החובה המעודכנת לדווח מדי רבעון על ביצוע או אי־ביצוע פעילות חייבת בדיווח. [6]
המידע עשוי לשמש לבדיקות ולהצלבות בהתאם לסמכויות ולמגבלות שבדין. אין משמעות הדבר שכל דיווח יוצר שומת מס, או שדיווח לרשות לאיסור הלבנת הון הוא אותו דיווח שנשלח לרשות המסים.
כאן צריך להבחין בין מט״ח, כגון דולר או אירו, לבין מטבע וירטואלי, כגון USDT או USDC. עצם החלפת השקלים במט״ח, או עצם רכישת קריפטו בכסף רגיל, אינן יוצרות כשלעצמן מס על מלוא הסכום שהועבר.
לפי חוזר מס הכנסה 5/2018, מטבע וירטואלי נחשב נכס לצורכי מס. מכירתו, החלפתו במטבע וירטואלי אחר או שימוש בו לתשלום עשויים להיחשב מימוש שמחייב דיווח ועשוי להצמיח חבות מס; פעילות עסקית נבחנת כהכנסה עסקית. הבסיס כולל את סעיפים 88 ו־91 לפקודת מס הכנסה, ובהתאם לנסיבות גם סעיף 2(1). [7]
לדוגמה: אדם שרכש קריפטו ולאחר מכן החליף אותו במטבע אחר עשוי לבצע מימוש גם אם לא משך שקל לחשבון הבנק. לעומת זאת, העברה בין ארנקים בבעלותו אינה כשלעצמה מכירה. העברה לארנק של נוכל דורשת בדיקה של מה שאירע בפועל; אין להסיק ממנה אוטומטית שנוצר רווח חייב, וגם אין להניח שהפסד מהונאה מוכר אוטומטית לצורכי מס.
אובדן הכסף אינו מוחק בהכרח חובות דיווח על פעולות קודמות. שמרו אישורי רכישה והמרה, עמלות, תדפיסים, כתובות ארנק ומזהי עסקאות. צילום של יתרת רווח באתר השקעות אינו מוכיח שהרווח קיים, אך היעדר תיעוד אמין עלול להקשות להסביר את מסלול הכסף.
הלבנת הון ומימון טרור: לא כל נפגע הוא עבריין
סעיפים 3–4 לחוק איסור הלבנת הון עוסקים, בין היתר, בפעולות ברכוש אסור ובהסתרתו, בתנאים הקבועים בחוק. חוק המאבק בטרור, התשע״ו–2016, כולל בסעיפים 31–33 איסורים וחובות הנוגעים לפעולות ברכוש למטרות טרור, לרכוש טרור ולדיווח. האחריות תלויה ביסודות ההוראה הרלוונטית, לרבות מטרת הפעולה, ידיעה או חשד וחובת הבירור לפי העניין. [3][8]
אין בתמונות בסיס לקביעה שהכסף קשור לטרור. גם העברה לחו״ל או היותו של אדם נפגע הונאה אינן מוכיחות עבירה. הסיכון גדל כאשר מבקשים להעביר כספים לאחרים בלי הסבר אמין, להסתיר את המוטב או להמשיך לפעול למרות סימנים מחשידים. במצבים כאלה יש לעצור ולקבל ייעוץ משפטי, ולא להסתפק בהבטחה של איש קשר בוואטסאפ.
מסירת צילום תעודה, פרטי בנק או גישה לחשבון עלולה ליצור גם סיכון לגניבת זהות ולהתחזות. מסירת מידע שאינו נכון עלולה להקשות בהמשך על ההתנהלות מול הבנק ועל בירור הזכויות והאפשרויות להשבת הכסף.
הדפוס שחוזר על עצמו בהונאות השקעות
בהתכתבות נראית שרשרת אחת: קושי לכאורה בהעברה הרגילה; הפניה לחשבון חלופי בחו״ל; הסבר מוכן למסירה לבנק; מסמך שנועד לתמוך בו; לחץ להתקדם; וניסיון למצוא פתרון להסתייגות הבנק.
כל סימן דורש בירור. הצטברותם מחייבת עצירה. אין צורך לחכות שהכסף ייעלם כדי להבין שהסיפור שמספרים לכם אינו מתיישב עם הפעולה שמבקשים מכם לבצע.
אם זיהיתם את הדפוס, עצרו העברות נוספות, שמרו את ההתכתבות המקורית והאסמכתאות, ועדכנו בהקדם את הבנק אם כבר יצאה העברה. אל תמציאו הסברים ואל תשלמו תשלום נוסף שמוצג כתנאי לשחרור כספים או להשבתם בלי בדיקה עצמאית.
אתם עלולים להיות חשופים לא רק לאובדן החסכונות, אלא גם לבירורים בנקאיים, לחובות דיווח ולחשיפה משפטית, במיוחד אם התבקשתם למסור גרסה כוזבת או להסוות את מסלול הכסף.
פנו בהקדם למשרד ד״ר עומר נירהוד עו״ד לייעוץ ראשוני ללא עלות. נבחן את המסמכים, את מסלול הכסף ואת הצעדים האפשריים להגנה על זכויותיכם ולצמצום הנזק.
המאמר מספק מידע כללי ואינו מחליף בדיקה פרטנית. סכומי הדיווח המובאים בו אינם רשימה ממצה; תחולת ההוראות תלויה בסוג הפעולה, בגוף המבצע, ביעד ובנסיבות.
מקורות משפטיים וקישורים
- חוק הפיקוח על שירותים פיננסיים (שירותים פיננסיים מוסדרים), התשע״ו–2016, סעיפים 11א–13; מאגר החקיקה הלאומי; מאגר נותני השירותים הפיננסיים.
- צו איסור הלבנת הון (חובות זיהוי, דיווח וניהול רישומים של נותני שירות בנכס פיננסי ונותני שירותי אשראי למניעת הלבנת הון ומימון טרור), התשע״ח–2018, ובפרט סעיפים 10–12; מאגר הרשות: צווים בתוקף.
- חוק איסור הלבנת הון, התש״ס–2000, סעיפים 3–5 ובפרט סעיף 3(ב); מאגר החקיקה של הרשות.
- צו איסור הלבנת הון (חובות זיהוי, דיווח וניהול רישומים של תאגידים בנקאיים למניעת הלבנת הון ומימון טרור), התשס״א–2001, סעיפים 8–9; נוסח לקריאה.
- בנק ישראל, הוראת ניהול בנקאי תקין 411, לרבות ההוראות בנושא סירוב סביר; חוק הבנקאות (שירות ללקוח), התשמ״א–1981, סעיף 2.
- פקודת מס הכנסה, סעיף 141א והתקנות מכוחו; רשות המסים, הוראת ביצוע 13/2025, סעיפים 1.3 ו־2.4; דף הדיווח המעודכן, אוקטובר 2026.
- רשות המסים, חוזר מס הכנסה 5/2018: מיסוי פעילות באמצעי תשלום מבוזר; פקודת מס הכנסה, סעיפים 2(1), 88 ו־91.
- חוק המאבק בטרור, התשע״ו–2016, סעיפים 31–33; מאגר החקיקה הלאומי.